Fiatgeld einfach erklärt: Warum unser Geld an Wert verliert
Transparenz: Ich halte selbst Bitcoin. Dieser Beitrag enthält keine Werbelinks. Verlinkte Beiträge können Werbung enthalten, dort ist sie gekennzeichnet. Keine Anlageberatung, siehe Risikohinweis. Wie dieser Blog arbeitet, steht unter So arbeiten wir.
Erinnerst du dich, was ein Brötchen früher gekostet hat? Für denselben Schein bekommst du heute weniger. Das ist kein Gefühl, das lässt sich messen.
Hier bekommst du Fiatgeld einfach erklärt: was das Wort bedeutet, woher unser Geld kommt und warum es über die Jahre an Kaufkraft verliert. Die Reise geht von Muscheln über römische Münzen bis 1971. Danach geht es darum, warum mehr Geld meist höhere Preise bedeutet und was „hartes“ Geld ist. Am Ende schauen wir genau auf Bitcoin.
Das Wichtigste in 30 Sekunden (Stand 02.11.2026):
- Fiatgeld ist Geld, das nicht durch Gold oder eine andere Ware gedeckt ist. Euro und US-Dollar sind Fiatgeld.
- Es funktioniert, weil der Staat es zum gesetzlichen Zahlungsmittel macht und weil alle darauf vertrauen.
- Wächst die Geldmenge schneller als die Menge an Waren, steigen meist die Preise. Beispiele sind Muscheln in Westafrika und die Mark 1923. Beim Silber im 16. Jahrhundert streiten Historiker, wie viel es zu den steigenden Preisen beitrug. Die Geldmenge ist ein wichtiger Grund für Inflation, aber nicht der einzige.
- Mit 100 Euro konntest du 2025 im Schnitt nur noch so viel kaufen wie mit rund 64 Euro im Jahr 2002 (eigene Rechnung aus Destatis-Daten).
- Seit 1971 können andere Staaten ihre Dollar nicht mehr in Gold tauschen. Damit wurde das internationale Geldsystem laut US-Notenbank faktisch zu einem Fiat-System.
- „Hart“ ist Geld, das sich schwer vermehren lässt. Gemessen am Verhältnis von Bestand zu jährlicher Neuproduktion (Stock-to-Flow) liegt Gold bei rund 61, Bitcoin bei rund 122 (eigene Rechnung, Stand 02.11.2026).
- Bitcoin hat eine feste, für jeden überprüfbare Obergrenze von knapp 21 Millionen. Ich halte ihn deshalb für das härteste Geld, das es je gab. Er schwankt aber stark im Preis und ist kein garantierter Schutz vor Kaufkraftverlust.
- Dieser Artikel ist keine Anlageberatung.
Inhalt
- Was ist Fiatgeld? Einfach erklärt
- Eine kurze Geschichte des Geldes
- Warum mehr Geld meist höhere Preise bedeutet
- Inflation heute: Warum Geld an Kaufkraft verliert
- Was seit 1971 passiert ist
- Scheitert Fiatgeld?
- Hartes Geld: Was Stock-to-Flow bedeutet
- Warum Bitcoin anders ist
- Buchtipp: Der Bitcoin-Standard
- Häufige Fragen zu Fiatgeld
- Fazit
- Quellen
Was ist Fiatgeld? Einfach erklärt
Fiatgeld ist Geld, hinter dem kein fester Gegenwert in Gold, Silber oder einer anderen Ware steht. Deinen Zehn-Euro-Schein kannst du bei keiner Bank gegen Gold tauschen. Trotzdem nimmt ihn jeder Bäcker an.
Warum? Weil der Staat festlegt, dass dieses Geld gesetzliches Zahlungsmittel ist. Und weil alle darauf vertrauen, dass auch morgen noch jemand den Schein annimmt. In einem Gastbeitrag auf der Website der Bundesbank heißt es: Das ganze Geldsystem hängt am Vertrauen.
Auch das Geld auf deinem Konto ist Fiatgeld. Heute sind die Währungen der meisten Länder Fiat-Währungen ohne Edelmetalldeckung.
Woher kommt der Name?
„Fiat“ ist Latein und heißt „es werde“ oder „es geschehe“. Du kennst das Wort vielleicht aus der Bibel: „Fiat lux“, es werde Licht. Beim Fiatgeld heißt das: Das Geld entsteht durch einen Beschluss. Der Staat sagt, das ist Geld, und so ist es.
Fiatgeld und Warengeld: das Gegenteil
Das Gegenteil von Fiatgeld ist Warengeld. Das ist Geld, das selbst etwas wert ist, auch wenn es niemand mehr als Geld annimmt. Beispiele sind Goldmünzen, Silber oder Muscheln, die man als Schmuck tragen kann.
Dazwischen gab es lange eine Mischform: gedecktes Papiergeld. Der Schein selbst war nur Papier, aber du konntest ihn bei der Bank gegen eine feste Menge Gold eintauschen. Genau diese Verbindung ist heute weg.
Eine kurze Geschichte des Geldes
Muscheln, Metall und die ersten Münzen
Lange vor den ersten Münzen zahlten Menschen mit seltenen, begehrten Dingen. Im alten China waren das neben Jade und Bronze auch Kaurimuscheln. Aufgereiht an Schnüren dienten sie als Geschenk und später als Zahlungsmittel. In Teilen Afrikas wurden Muscheln, Kupfer und Eisen als Geld genutzt. So beschreibt es das British Museum in seiner Geld-Ausstellung. Wie Muschelgeld in Westafrika seinen Wert verlor, als zu viele Muscheln ins Land kamen, steht weiter unten.
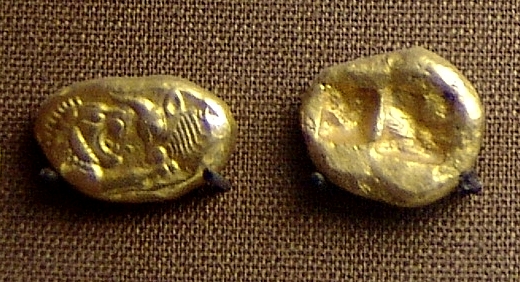
Die ersten Münzen der Welt entstanden wahrscheinlich um 650 v. Chr. in Lydien, in der heutigen Türkei. Sie bestanden aus Elektron, einer natürlichen Mischung aus Gold und Silber. Sie waren noch unregelmäßig geformt, hatten aber ein festes Gewicht. Später prägte Lydien als Erstes getrennte Gold- und Silbermünzen.
Münzverschlechterung: Das Beispiel Rom
Doch auch Münzen lassen sich manipulieren. Das zeigt das alte Rom. Der römische Denar war lange praktisch reines Silber. Um 64 n. Chr. senkte Kaiser Nero Gewicht und Silbergehalt der Münze. Wie stark genau, ist in der Forschung umstritten: Die Schätzungen liegen bei 80 bis 93 % Silber.
Das klingt nach wenig, war aber ein Anfang. Im 3. Jahrhundert ging es richtig bergab. Damals war eine neue Münze im Umlauf, der Antoninian (eine Art Doppeldenar). Unter Kaiser Gallienus sank sein Silberanteil auf 5 % oder weniger. Manche Stücke aus den Jahren 267 und 268 enthielten wohl nur noch etwa 2,5 %. So beschreiben es die Münzbewertungsfirma NGC und eine Materialstudie in der Fachzeitschrift Scientific Reports.
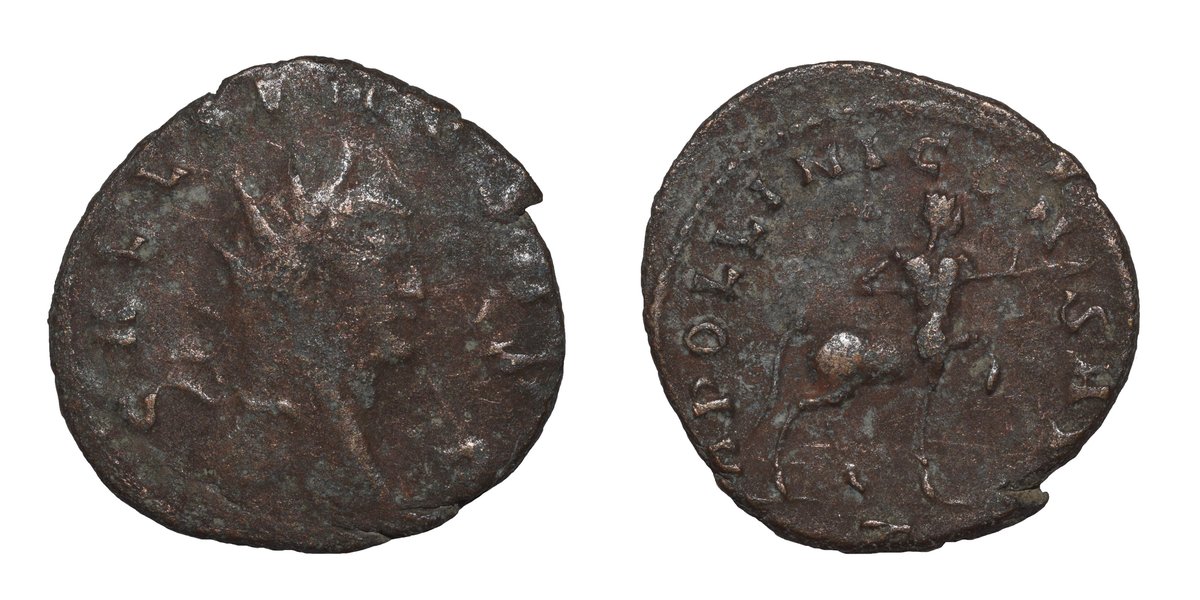
Das Prinzip ist einfach: Wer das Geld herausgibt, kann mehr davon machen, wenn er weniger Edelmetall pro Münze nimmt. Dafür verliert jede einzelne Münze an Wert. Man nennt das Münzverschlechterung.
Papiergeld und Goldstandard
Papiergeld gibt es schon sehr lange. Laut British Museum kam es unter der Tang-Dynastie in China auf (618 bis 907 n. Chr.). Statt schwerer Münzschnüre trug man ein Stück Papier.
Im 19. Jahrhundert verbreitete sich der Goldstandard. Großbritannien führte ihn 1817 ein, die USA erklärten ihn im Jahr 1900 offiziell zur Grundlage ihres Geldes. Die Idee: Jeder Schein ist ein Versprechen, dass du ihn gegen eine feste Menge Gold tauschen kannst. In der Weltwirtschaftskrise wurde das schwer durchzuhalten, und 1933 gaben die USA den Goldstandard auf.
Noch während des Zweiten Weltkriegs trafen sich 1944 Vertreter von 44 Staaten im Ort Bretton Woods in den USA. Sie einigten sich auf ein Geldsystem für die Zeit nach dem Krieg: Die Währungen wurden an den US-Dollar gebunden. Der Dollar wiederum war für andere Staaten zu einem festen Preis in Gold umtauschbar: 35 Dollar pro Unze.
1971: Das Ende der Goldbindung
Am 15. August 1971 wandte sich US-Präsident Richard Nixon im Fernsehen an die Nation. Er wies an, den Umtausch von Dollar in Gold „vorübergehend“ auszusetzen. Aus vorübergehend wurde dauerhaft.
Ausländische Regierungen konnten ihre Dollar nicht mehr gegen Gold tauschen. Laut der US-Notenbank Fed wurde das internationale Geldsystem damit faktisch zu einem Fiat-System. Bis 1973 zerfiel dann das ganze Bretton-Woods-System.
Die Zeitleiste auf einen Blick:
| Wann | Was passiert ist |
|---|---|
| ohne genaues Datum | Kaurimuscheln dienen in China als Wertgegenstand und Zahlungsmittel |
| um 650 v. Chr. | Wahrscheinlich erste Münzen in Lydien (heutige Türkei), aus Elektron |
| um 64 n. Chr. | Nero senkt Gewicht und Silbergehalt des Denars |
| bis 268 n. Chr. | Der Antoninian unter Gallienus enthält nur noch 5 % Silber oder weniger |
| 618 bis 907 | Tang-Dynastie in China: erstes Papiergeld |
| 1023 | Der Song-Staat in China übernimmt die Ausgabe von Papiergeld |
| Anfang 15. Jh. | Das Papiergeld der Ming-Dynastie ist weitgehend wertlos, China wechselt zu Silber |
| ab 1545/46 | Silberminen in Potosí und Zacatecas, viel Silber strömt nach Spanien |
| 1775 bis 1781 | Kontinentaldollar in den USA, am Ende fast wertlos |
| 1795/96 | Frankreich: erste Hyperinflation der Welt (laut Hanke/Krus) |
| 1817 | Großbritannien führt den Goldstandard ein |
| ab Ende der 1840er | Billige Kauris aus Sansibar lösen in Westafrika eine Muschel-Inflation aus |
| 1923 | Hyperinflation in Deutschland |
| 1944 | Bretton Woods: Währungen an den Dollar, Dollar an Gold |
| 15.08.1971 | Nixon setzt den Umtausch von Dollar in Gold aus |
| 01.01.2002 | Euro-Bargeld in zwölf Ländern |
| 2007/08 | Hyperinflation in Simbabwe |
| 31.10.2008 | Das Bitcoin-Whitepaper erscheint |
| 03.01.2009 | Der erste Bitcoin-Block entsteht |
Wie es mit Bitcoin ab 2008 weiterging, erzählt die Bitcoin-Geschichte von 2008 bis heute.
Warum mehr Geld meist höhere Preise bedeutet
Stell dir eine Insel vor, auf der es 100 Kokosnüsse und 100 Taler gibt. Eine Kokosnuss kostet einen Taler. Jetzt druckt jemand 100 Taler dazu. Es gibt doppelt so viel Geld, aber keine einzige Kokosnuss mehr. Geben die Leute das neue Geld aus, steigen die Preise, im einfachsten Fall auf zwei Taler pro Kokosnuss.
Die Faustregel lautet: Wächst die Geldmenge schneller als die Menge an Waren und Leistungen, steigen die Preise. Dafür gibt es in der Geschichte mehrere Beispiele. So eindeutig wie auf der Insel ist es aber selten.
Muschelgeld in Westafrika: zu viele Kaurimuscheln
In großen Teilen Westafrikas waren Kaurimuscheln über Jahrhunderte echtes Geld. Man kaufte damit auf dem Markt ein und sparte in Kauris. Die Muscheln kamen von den Malediven im Indischen Ozean. Zuerst brachten Händler sie über die Sahara. Später lieferten portugiesische, niederländische, englische und französische Händler sie über Europa an die westafrikanische Küste.
Im 17. und 18. Jahrhundert waren Kauris ein wichtiges Zahlungsmittel im Sklavenhandel. Auf dem Höhepunkt Anfang des 18. Jahrhunderts kamen schätzungsweise rund 400 Millionen Muscheln an die sogenannte Sklavenküste.
Im 19. Jahrhundert kippte das System. Ab Ende der 1840er-Jahre brachten deutsche und französische Firmen viel billigere Kauris aus Sansibar nach Lagos und an die Sklavenküste, rund 27.000 Tonnen in 30 Jahren. Die Folge war Inflation: Ein „Kopf“ aus 2.000 Kauris war Anfang des Jahrhunderts etwa 4 Schilling 6 Pence bis 5 Schilling wert. 1859 waren es nur noch 1 Schilling 6 Pence, und zeitweise wollte niemand mehr Kauris annehmen.
Danach fiel der Wert weiter. Am Ende kostete der Träger mehr, als die Muscheln wert waren, die er schleppte. 1904 wurde die Einfuhr verboten. Die Kolonialverwaltungen drängten darauf, die Kauris durch Münzen mit kleinem Wert zu ersetzen. So beschreibt es die Historikerin Marion Johnson (1965) und ausführlich ihr Buch mit Jan Hogendorn, „The Shell Money of the Slave Trade“.
Das Muster ist dasselbe wie bei der Münzverschlechterung: Wer das Geld billig vermehren kann, entwertet es.
Silber aus Amerika: die Preisrevolution
Vom frühen 16. bis zur Mitte des 17. Jahrhunderts stiegen in Europa über Jahrzehnte die Preise. Fachleute nennen das die Preisrevolution. Gleichzeitig strömte Silber aus den neuen Minen in Potosí (heute Bolivien, ab 1545) und Zacatecas (Mexiko, ab 1546) nach Spanien. Die jährlichen Silberimporte nach Sevilla stiegen von rund 19 Tonnen (1546 bis 1550) auf rund 274 Tonnen (1591 bis 1595).
Ganz so einfach ist es aber nicht. Die Preise begannen schon um 1516 bis 1520 zu steigen, bevor nennenswert Silber ankam. Der Wirtschaftshistoriker John Munro hält das Silber ab den 1550er-Jahren trotzdem für einen wichtigen Treiber. Andere Forscher betonen das Bevölkerungswachstum. Munro schreibt selbst, dass heute nur eine Minderheit der Wirtschaftshistoriker eine im Kern monetäre Erklärung vertritt.
Geldmenge ist wichtig, aber nicht alles
Inflation hat mehrere Ursachen. Auch teure Energie, Missernten oder Lieferprobleme treiben die Preise. Auch auf der Geschichtsseite der US-Notenbank steht, dass Ökonomen über die Gewichtung der Faktoren streiten. Bei der großen US-Inflation von 1965 bis 1982 sieht der Beitrag die Quelle trotzdem klar: eine Geldpolitik, die ein übermäßiges Wachstum der Geldmenge zuließ.
Die Geldmenge ist also ein wichtiger Faktor, aber nicht der einzige. Die Österreichische Schule betont sie besonders stark, mehr dazu weiter unten.
Inflation heute: Warum Geld an Kaufkraft verliert
Inflation heißt: Die Preise steigen im Durchschnitt. Für dich bedeutet das, dass du für denselben Euro weniger bekommst. Dein Geld verliert an Kaufkraft.
Wer macht eigentlich das Geld?
Bargeld und das Geld, das Banken untereinander nutzen, kommen von der Zentralbank, im Euroraum also von der EZB und den nationalen Notenbanken wie der Bundesbank.
Im Euroraum gibt es aber viel mehr Buchgeld als Bargeld. Und dieses Buchgeld entsteht bei ganz normalen Banken. Wenn deine Bank dir einen Kredit gibt, schreibt sie dir den Betrag auf dein Konto. In diesem Moment entsteht neues Buchgeld. Beliebig geht das nicht: Zinsen, Risiken, Aufsichtsregeln und die Geldpolitik setzen Grenzen, so die Bundesbank.
Das 2-%-Ziel der EZB
Ein bisschen Inflation ist sogar gewollt. Die EZB strebt mittelfristig eine Inflation von 2 % an. Zu niedrige Inflation findet sie dabei genauso unerwünscht wie zu hohe.
Für dich heißt das: Selbst wenn alles nach Plan läuft, verliert Geld, das einfach herumliegt, jedes Jahr ein Stück Kaufkraft.
Kaufkraftverlust in Zahlen
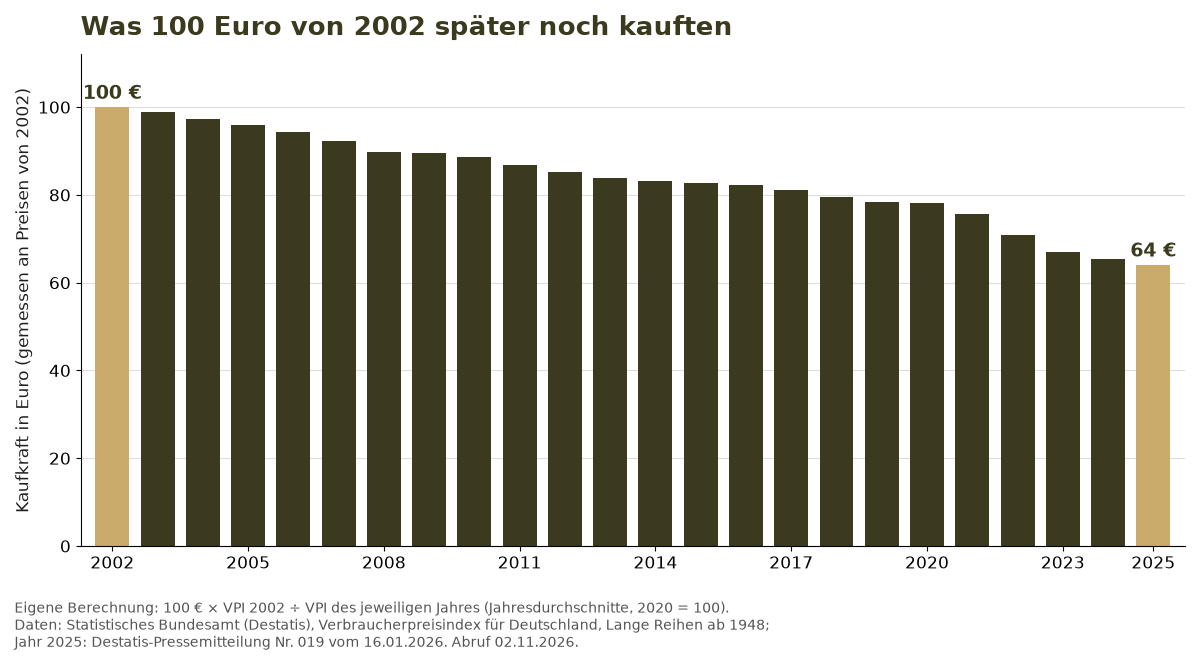
Wie viel macht das aus? Das lässt sich mit dem Verbraucherpreisindex (VPI) des Statistischen Bundesamts (Destatis) nachrechnen. Er zeigt, wie teuer ein typischer Warenkorb im Vergleich zu 2020 ist (2020 = 100).
Der Rechenweg (eigene Rechnung):
- VPI im Jahresdurchschnitt 2002: 78,1. VPI im Jahresdurchschnitt 2025: 121,9. Beide Werte stammen von Destatis (2002 aus den Langen Reihen, 2025 aus der Pressemitteilung vom 16.01.2026).
- Rechnung: 100 € × 78,1 ÷ 121,9 = 64,07 €.
- Heißt: Mit 100 Euro konntest du 2025 im Schnitt so viel kaufen wie mit rund 64 Euro im Jahr 2002. Das sind etwa 36 % weniger Kaufkraft. Andersherum: Die Preise sind im Schnitt um rund 56 % gestiegen.
- Für 2026 gibt es noch keinen Jahresdurchschnitt, deshalb endet die Grafik mit 2025.
Beim US-Dollar ist der Effekt über einen längeren Zeitraum noch größer. Auch das ist eine eigene Rechnung, diesmal aus Daten der US-Statistikbehörde BLS: Der US-Verbraucherpreisindex (CPI-U, Durchschnitt aller US-Städte, nicht saisonbereinigt, 1982 bis 1984 = 100) lag im August 1971, dem Monat von Nixons Rede, bei 40,8. Im September 2026, dem neuesten Monatswert, lag er bei 336,940. Die Preise sind also auf gut das 8-Fache gestiegen (336,940 ÷ 40,8 ≈ 8,26). Ein Dollar vom August 1971 kaufte im September 2026 nur noch rund 12 % dessen, was er damals kaufte (40,8 ÷ 336,940 ≈ 0,12). Das sind rund 88 % weniger Kaufkraft.
Die aktuellen Zahlen (Stand 02.11.2026)
- Deutschland, Oktober 2026: Die Verbraucherpreise lagen laut Destatis voraussichtlich 2,8 % über dem Vorjahresmonat (September: 3,3 %). Ohne Energie und Nahrungsmittel waren es 2,1 %. Energie war 12,2 % teurer. Das sind vorläufige Werte vom 30.10.2026, die endgültigen kommen am 11.11.2026.
- Euroraum, September 2026: Die Inflation lag laut Eurostat bei 3,8 % (August: 3,2 %). Die erste Schätzung für Oktober erscheint am 04.11.2026.
- USA, September 2026: Die Verbraucherpreise lagen laut BLS 3,7 % über dem Vorjahr.
Ein großer Teil des Anstiegs kommt 2026 von den Energiepreisen. Inflation hängt also nicht nur an der Geldmenge.
Extremfall: Die Hyperinflation 1923
Wie schlimm es werden kann, hat Deutschland selbst erlebt. 1923 ließ die Regierung während der Ruhrkrise massenhaft Geld drucken. Die Preise explodierten, Löhne wurden vielerorts täglich ausgezahlt.
Ende 1923 kostete ein US-Dollar 4,2 Billionen Mark. Im November 1923 löste die Rentenmark die alte Mark ab. Wer Ersparnisse in Mark hatte, verlor praktisch alles. Laut Bundesbank waren die deutschen Kriegsschulden von 154 Milliarden Mark am Tag der Einführung der Rentenmark nur noch 15,4 Pfennige wert.
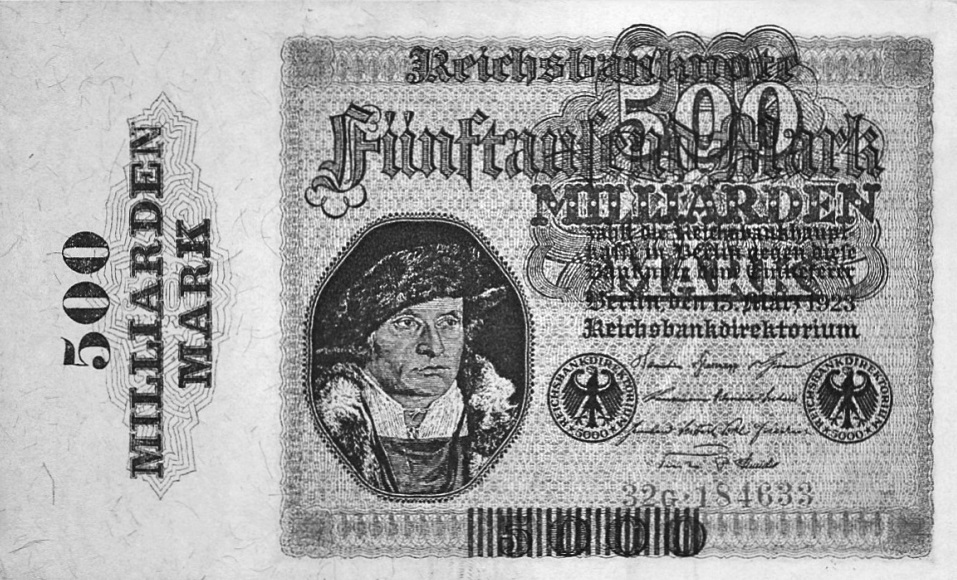
Das war ein Extremfall. Er zeigt aber, wie schnell Geld ohne Vertrauen seinen Wert verlieren kann.
Was seit 1971 passiert ist
Mit dem Ende der Goldbindung zwischen 1971 und 1973 bestanden die meisten Währungen der Industrieländer zum ersten Mal in der Geschichte aus Papiergeld, das man nirgends mehr gegen Gold tauschen konnte, Krisenzeiten ausgenommen. So steht es auf der Geschichtsseite der US-Notenbank.
Was ist seitdem passiert? Dazu eine eigene Rechnung mit Daten der Federal Reserve Bank of St. Louis (FRED):
- Geldmenge M2 in den USA (FRED-Serie M2SL, saisonbereinigt): von 685,5 Milliarden Dollar im August 1971 auf 23.413,9 Milliarden Dollar im September 2026. Das ist rund das 34-Fache.
- Reale Wirtschaftsleistung (inflationsbereinigtes BIP, FRED-Serie GDPC1): vom 3. Quartal 1971 bis zum 3. Quartal 2026 rund das 4,5-Fache. Der Wert für das 3. Quartal 2026 ist eine erste Schätzung.
- Verbraucherpreise: von August 1971 bis September 2026 rund das 8-Fache (siehe oben).
Die Geldmenge wuchs also viel schneller als die Menge an Waren und Leistungen, und die Preise stiegen deutlich. Das passt zur Faustregel von oben. Ein Beweis, dass das eine das andere verursacht hat, ist das aber nicht. Die Zahlen zeigen nur, dass beides im selben Zeitraum passiert ist. Außerdem ändert sich über die Jahre, wie schnell Geld den Besitzer wechselt.
Die Website „WTF Happened in 1971?“
Viele solcher Zahlen sammelt die englischsprachige Website wtfhappenedin1971.com. Gegründet hat sie der Bitcoiner Ben Prentice zusammen mit einem Freund vom Podcast „Bitcoin Echo Chamber“. Die Seite zeigt Dutzende Charts zu Preisen, Löhnen, Schulden und Ungleichheit, fast ohne Erklärtext. Prentice sagte 2020 in einem Podcast, man wolle die Leute ihre eigenen Schlüsse ziehen lassen. Er selbst sieht die Ursache im Ende des Goldstandards.
Beim Anschauen helfen zwei Gedanken:
- Gleichzeitig heißt nicht ursächlich. Ein Chart zeigt, dass sich um 1971 etwas änderte, aber nicht, warum. Ein Beispiel ist der erste Chart der Seite: Produktivität und Löhne in den USA. Er stammt vom Economic Policy Institute (EPI). Laut EPI stieg die Produktivität seit 1979 um 93,7 %, der Lohn typischer Beschäftigter nur um 32,7 %. Das EPI erklärt diese Lücke aber mit politischen Entscheidungen ab Ende der 1970er, etwa beim Mindestlohn, bei Gewerkschaften und Steuern, und nicht mit dem Goldstandard.
- Die 1970er hatten mehrere Schocks. Laut US-Notenbank vervierfachte sich der Ölpreis ab 1973, 1979 verdreifachte er sich noch einmal. Prentice nennt selbst die Gegenargumente, die er oft hört: Ölpreise, Gewerkschaften, mehr Frauen im Arbeitsmarkt.
Wie viel der Abschied vom Gold zu einzelnen Entwicklungen beigetragen hat, ist unter Ökonomen umstritten. Die Seite kann ein guter Anstoß zum Nachdenken sein. Einzelne Zahlen prüfst du am besten an den Originalquellen nach, etwa bei FRED oder der US-Statistikbehörde BLS.
Scheitert Fiatgeld?
Hier gehen die Meinungen weit auseinander. Ein Teil ist belegbar, ein Teil ist Wertung.
Gescheiterte Währungen: Beispiele aus der Geschichte
Dass Papiergeld scheitern kann, ist mehrfach belegt:
- China: Der Song-Staat übernahm 1023 die Ausgabe von Papiergeld, zuerst in der Region Sichuan. Im 13. Jahrhundert druckte er für Kriegskosten riesige Mengen, und das Geld verlor stark an Wert. Die Ming-Dynastie versuchte es nach 1368 erneut. Anfang des 15. Jahrhunderts war ihr Papiergeld weitgehend wertlos, und die Menschen zahlten mit Silber. So beschreibt es der Historiker Richard von Glahn (UCLA).
- USA: Den Unabhängigkeitskrieg bezahlte der Kongress ab 1775 mit gedrucktem Geld, dem Kontinentaldollar. 1779 war er nur noch wenige Cent pro Dollar wert, daher der Spruch „not worth a Continental“. Mitte 1781 war er nicht mehr im Umlauf.
- Frankreich 1795/96: laut Hanke und Krus die erste Hyperinflation der Welt. Damals liefen zwei Revolutionswährungen nebeneinander, Assignat und Mandat. Beim Mandat stiegen die Preise im schlimmsten Monat (Mitte August 1796) um 304 %.
- Deutschland 1922/23: die Hyperinflation, die du oben schon gesehen hast.
- Simbabwe 2007/08: Im schlimmsten Monat stiegen die Preise um rund 79,6 Milliarden Prozent. Sie verdoppelten sich etwa alle 25 Stunden.
Die Ökonomen Steve Hanke und Nicholas Krus haben 2012 alle bis dahin bekannten Hyperinflationen in einer Tabelle gesammelt. Als Hyperinflation zählt dabei, wenn die Preise in mindestens einem Monat um 50 % oder mehr steigen. Sie kamen auf 56 Fälle (Stand 2012).
Warum der lange Blick zählt
Bei 2 % Inflation pro Jahr wirkt der Verlust klein. Über lange Zeit summiert er sich aber: Nach rund 35 Jahren mit je 2 % haben sich die Preise verdoppelt (eigene Rechnung: 1,02 hoch 35 ≈ 2,0). Dein Geld kauft dann nur noch etwa die Hälfte. Beim Euro ist seit 2002 schon gut ein Drittel der Kaufkraft weg, beim Dollar seit 1971 fast 90 %.
Die Sicht der Österreichischen Schule
Ich bin selbst Fan der Österreichischen Schule. Sie geht auf Carl Menger zurück, der 1871 seine „Grundsätze der Volkswirthschaftslehre“ veröffentlichte. Bekannte Vertreter sind Ludwig von Mises, Friedrich August von Hayek und Murray Rothbard. Zum Geld sagt sie vereinfacht:
- Mehr Geld macht eine Gesellschaft nicht reicher. Wächst die Geldmenge stärker als die Nachfrage nach Geld, steigen die Preise.
- Neues Geld kommt nicht überall gleichzeitig an. Manche Preise steigen früher als andere. Das verzerrt die Signale, nach denen Menschen planen und investieren.
- Billiger Kredit führt im Aufschwung zu Fehlinvestitionen, die im Abschwung korrigiert werden müssen. Das ist die Konjunkturtheorie der Österreichischen Schule.
Hayek ging 1976 noch weiter. In seiner Schrift „Denationalisation of Money“ schlug er vor, das staatliche Geldmonopol abzuschaffen und verschiedene Geldsorten im Wettbewerb antreten zu lassen. Das ist eine Sicht, keine bewiesene Tatsache. Zentralbanken wie die EZB sehen ihre Rolle ganz anders, mehr dazu bei den Gegenpositionen.
Der Ökonom Saifedean Ammous baut in seinem Buch „Der Bitcoin-Standard“ auf dieser Tradition auf. Vereinfacht sagt er:
- Gutes Geld ist „hartes“ Geld. Das heißt: Es lässt sich nur schwer zusätzlich herstellen.
- Fiatgeld ist weiches Geld, weil Staaten und Banken es jederzeit vermehren können. Deshalb verliert es auf Dauer an Wert, so wie Roms Münzen.
- Gold war lange das härteste Geld. Bitcoin hält Ammous für noch härter, weil seine Menge fest begrenzt ist.
Belegbar sind einzelne Bausteine dieser These: Münzverschlechterung, Muschel- und Papiergeld, die mit der Menge an Wert verloren, der Kaufkraftverlust von Euro und Dollar und die feste Obergrenze von Bitcoin. Ob daraus folgt, dass Fiatgeld insgesamt „scheitert“, ist eine Wertung.
Die Gegenpositionen
- Zentralbanken: Für die EZB ist eine Inflation von rund 2 % ein Ziel, kein Versagen. Eine zu niedrige Inflation hält sie für genauso unerwünscht wie eine zu hohe.
- Kritik aus der Österreichischen Schule selbst: Der Ökonom Kristoffer M. Hansen lobt das Buch als gut lesbar. Die Behauptungen zum Verhältnis von Bestand zu Neuproduktion (Stock-to-Flow) hält er aber für nicht stichhaltig.
- Kritik an der Goldstandard-Idee: Die britische Finanzautorin Frances Coppola schrieb im April 2018 in ihrem Blog, das Buch erzähle die Geschichte als Verteidigung des Goldstandards, mit Bitcoin als neuer, digitaler Version davon.
- Kritik an Bitcoin: Zwei Autoren der EZB schrieben 2022 in einem Blogbeitrag, Bitcoin sei als Zahlungsmittel und als Geldanlage ungeeignet. Das ist ihre Meinung, nicht die offizielle Position der EZB.
Unterm Strich: Den Kaufkraftverlust zeigen die Zahlen. Ob Fiatgeld deshalb „scheitert“, darüber streiten Fachleute.
Hartes Geld: Was Stock-to-Flow bedeutet
Aus der Geschichte folgt eine einfache Frage: Wie leicht lässt sich ein Geld vermehren? Je schwerer, desto „härter“ ist es. Muscheln ließen sich billig nachliefern, Papier lässt sich drucken. Gold und Bitcoin sind deutlich schwerer zu vermehren.
Ein einfaches Maß dafür heißt Stock-to-Flow, auf Deutsch etwa „Bestand zu Zufluss“. Du teilst den vorhandenen Bestand durch die neue Menge pro Jahr. Das Ergebnis sagt dir, wie viele Jahre die heutige Produktion bräuchte, um den ganzen Bestand noch einmal zu erzeugen. Je höher die Zahl, desto härter das Geld.
Gold und Bitcoin im Vergleich
Stand 02.11.2026, eigene Rechnung:
| Gold | Bitcoin | |
|---|---|---|
| Bestand | rund 222.600 Tonnen (Ende 2. Quartal 2026, World Gold Council) | rund 20,1 Millionen BTC (bis Block 974.230, eigene Rechnung) |
| Neue Menge pro Jahr | rund 3.672 Tonnen Minenproduktion 2025 (World Gold Council, erste Schätzung) | rund 164.000 BTC (3,125 BTC pro Block, etwa 144 Blöcke am Tag) |
| Stock-to-Flow | rund 61 | rund 122 |
| Bestand wächst pro Jahr um | rund 1,6 % | rund 0,8 % |
| Mehr Aufwand bringt mehr Geld? | Ja, mehr Minen und bessere Technik können mehr fördern | Nein, die Ausgabe folgt einem festen Plan |
Der Rechenweg: Gold: 222.600 ÷ 3.672 ≈ 61. Bitcoin: In den ersten vier Halving-Abschnitten mit 50, 25, 12,5 und 6,25 BTC pro Block sind 19.687.500 BTC entstanden. Seit Block 840.000 kamen bis Block 974.230 (abgerufen am 02.11.2026 um 09:02 Uhr MEZ) 134.231 Blöcke mit je 3,125 BTC dazu. Das ergibt rund 20.106.972 BTC. Ein Teil davon ist verloren und wird nie ausgegeben, zählt hier aber mit. Neue Menge: 3,125 × 144 × 365 = 164.250 BTC pro Jahr, wenn ein Block im Schnitt zehn Minuten dauert. 20.106.972 ÷ 164.250 ≈ 122. Beim Gold zählt der ganze Bestand über der Erde mit, auch Schmuck. Als Zufluss zählt nur die Minenproduktion, ohne Recycling. Bestand (Mitte 2026) und Zufluss (2025) stammen aus verschiedenen Zeiträumen. Für einen groben Vergleich reicht das.
Beim nächsten Halving bei Block 1.050.000 halbiert sich die neue Menge. Bei zehn Minuten pro Block wäre das in rund 526 Tagen so weit, also voraussichtlich im Frühjahr 2028. Dann läge Bitcoin rechnerisch bei rund 250. Gold bleibt ungefähr, wo es ist, solange die Minen ähnlich viel fördern.
Und das Stock-to-Flow-Kursmodell?
Manche haben aus Stock-to-Flow ein Modell für den Bitcoin-Preis gebaut. Bekannt wurde es im März 2019 durch einen Autor unter dem Pseudonym PlanB. Dieses Kursmodell ist umstritten. Kritik kommt sogar aus der Österreichischen Schule: Der oben schon erwähnte Kristoffer Mousten Hansen und Karras Lambert halten es in einem Beitrag für das Mises Institute (2022) für grundsätzlich falsch, weil Preise aus den Bewertungen der Menschen entstehen und nicht aus einer Mengenformel.
Hier geht es deshalb nur um das Konzept: Stock-to-Flow zeigt, wie schnell eine Geldmenge wächst. Eine Kursprognose ist das nicht. Ein höherer Wert heißt nicht, dass der Preis steigt.
Könnte Gold weicher werden?
Auch beim Gold ist die Menge nicht für alle Zeit festgelegt. Zwei Wege werden oft genannt:
- Gold aus dem Labor: Am Teilchenbeschleuniger LHC des CERN ist aus Blei tatsächlich Gold entstanden. Laut dem ALICE-Experiment entstanden von 2015 bis 2018 an den vier großen Experimenten des LHC rund 86 Milliarden Goldatomkerne, zusammen 29 Pikogramm, also 29 Billionstel Gramm. Sie existierten nur einen winzigen Bruchteil einer Sekunde. Für ein Schmuckstück fehlt laut CERN das Billionenfache.
- Gold aus dem All: Die NASA-Sonde Psyche fliegt seit Oktober 2023 zu einem metallreichen Asteroiden und soll ihn ab August 2029 erforschen. Das ist eine Forschungsmission, kein Bergbau. Kommerziellen Bergbau im All gibt es bisher nicht.
Beides ist theoretisch denkbar, aber heute wirtschaftlich bedeutungslos. Es zeigt trotzdem einen Unterschied: Beim Gold hängt die Menge am Ende an Technik und Aufwand. Bei Bitcoin nicht.
Gold, Bitcoin und Fiat: Eigenschaften von Geld im Vergleich
Stock-to-Flow misst nur eine Eigenschaft: wie knapp ein Geld ist. Gutes Geld muss aber mehr können. Der britische Ökonom William Stanley Jevons nannte 1875 in „Money and the Mechanism of Exchange“ unter anderem Haltbarkeit, Transportierbarkeit, Gleichartigkeit, Teilbarkeit, Wertstabilität und Erkennbarkeit. Die Grafik ordnet Gold, Bitcoin und Fiatgeld nach diesen Punkten ein, ergänzt um Knappheit und die bisherige Erfolgsbilanz. Das ist meine Einschätzung, keine objektive Messung.
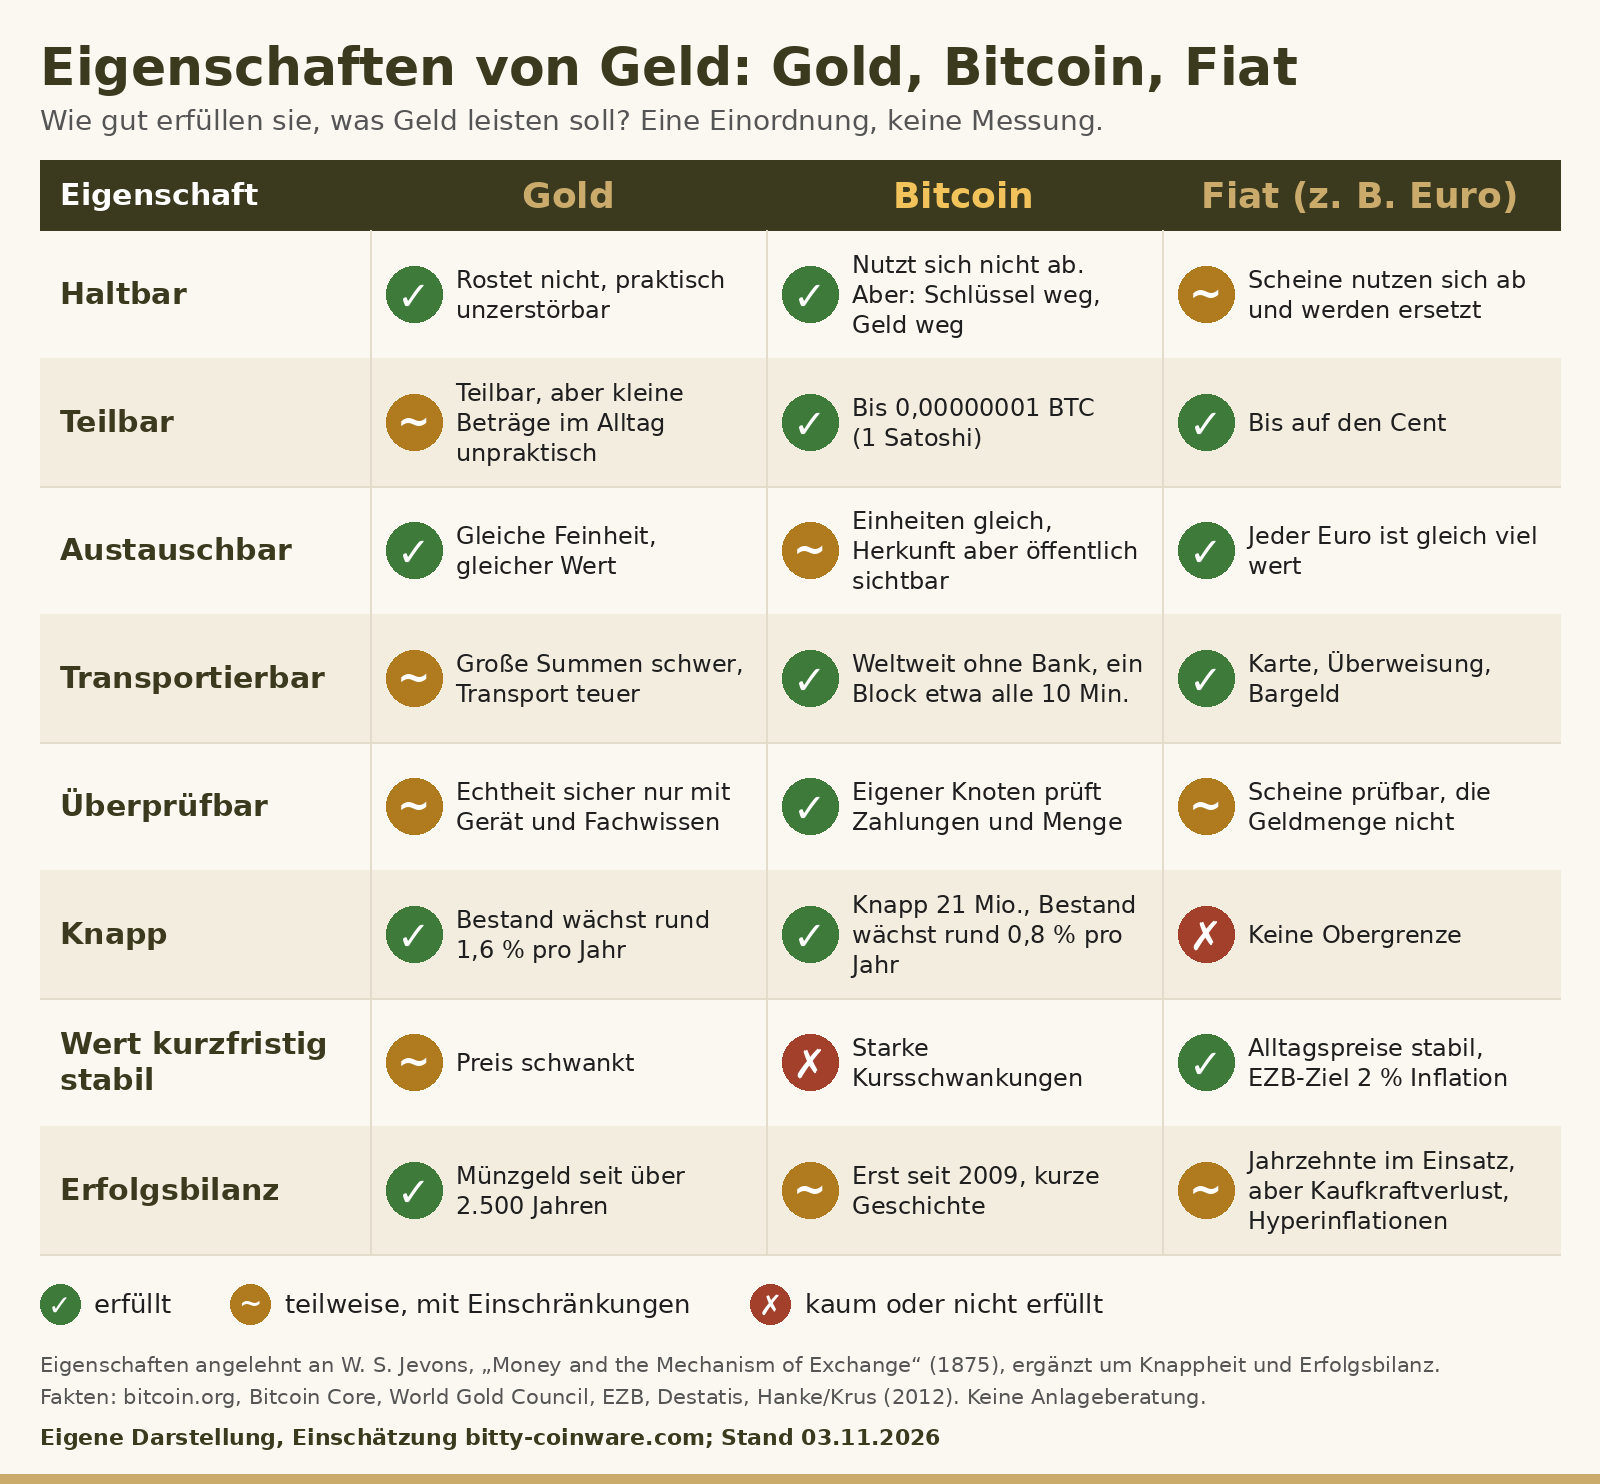
Die Tabelle als Text mit Begründungen
| Eigenschaft | Gold | Bitcoin | Fiat (z. B. Euro) |
|---|---|---|---|
| Haltbar | ✓ Ja. Gold rostet nicht und ist praktisch unzerstörbar (World Gold Council). | ✓ Ja. Bitcoin nutzt sich nicht ab. Wer aber seine Schlüssel verliert, verliert das Geld. | ~ Teilweise. Scheine nutzen sich ab. Kleine Scheine sind im Schnitt nur ein bis vier Jahre im Umlauf und werden dann ersetzt. |
| Teilbar | ~ Teilweise. Gold lässt sich teilen und wieder einschmelzen. Für kleine Beträge im Alltag ist es aber unpraktisch. | ✓ Ja. Bis auf acht Nachkommastellen, also 0,00000001 BTC (1 Satoshi). | ✓ Ja. Bis auf den Cent, digital ohne Aufwand. |
| Austauschbar | ✓ Ja. Gold gleicher Feinheit ist gleich viel wert. | ~ Teilweise. Jede Einheit ist gleich. Alle Transaktionen sind aber öffentlich, die Herkunft einzelner Coins ist nachverfolgbar. | ✓ Ja. Jeder Euro ist gleich viel wert. |
| Transportierbar | ~ Teilweise. Viel Wert auf kleinem Raum, aber große Summen sind schwer (ein Standardbarren wiegt rund 12,4 kg). Sicherer Transport kostet. | ✓ Ja. Weltweit ohne Bank übertragbar, ein neuer Block entsteht im Schnitt alle zehn Minuten. Die Gebühr schwankt. | ✓ Ja. Per Karte, Überweisung oder Bargeld. Echtzeitüberweisungen im Euroraum dauern höchstens zehn Sekunden. |
| Überprüfbar | ~ Teilweise. Die Echtheit lässt sich sicher nur mit Geräten oder Fachwissen prüfen. | ✓ Ja. Wer einen eigenen Knoten betreibt, prüft jede Zahlung und die Gesamtmenge selbst. | ~ Teilweise. Scheine haben Sicherheitsmerkmale zum Fühlen, Sehen und Kippen. Wie viel Geld es insgesamt gibt, kann der Einzelne nicht selbst nachprüfen. |
| Knapp | ✓ Ja. Der Bestand wächst nur um rund 1,6 % pro Jahr. Mehr Aufwand kann aber mehr Gold fördern. | ✓ Ja. Feste Obergrenze von knapp 21 Millionen, der Bestand wächst um rund 0,8 % pro Jahr. | ✗ Nein. Es gibt keine Obergrenze. Die US-Geldmenge M2 ist seit 1971 auf das rund 34-Fache gewachsen. |
| Wert kurzfristig stabil | ~ Teilweise. Auch der Goldpreis schwankt. | ✗ Nein. Der Preis kann in kurzer Zeit stark steigen oder fallen. | ✓ Ja. Die Preise im Alltag ändern sich langsam, die EZB strebt 2 % Inflation pro Jahr an. |
| Erfolgsbilanz | ✓ Ja. Münzen aus Gold und Elektron gibt es wahrscheinlich seit etwa 650 v. Chr., also seit über 2.500 Jahren. | ~ Teilweise. Bitcoin läuft seit Januar 2009 ohne Unterbrechung. Das ist im Vergleich eine kurze Geschichte. | ~ Teilweise. Fiatgeld funktioniert im Alltag seit Jahrzehnten. 100 Euro von 2002 kauften 2025 aber nur noch so viel wie rund 64 Euro damals, und Hanke/Krus zählen 56 Hyperinflationen (Stand 2012). |
Das Bild ist gemischt. Bitcoin ist stark bei Teilbarkeit, Transport, Prüfbarkeit und Knappheit, schwach bei der Wertstabilität, und seine Geschichte ist kurz. Gold ist haltbar und seit Jahrtausenden bewährt, im Alltag aber unpraktisch. Fiatgeld ist bequem, aber nicht knapp. Welche Eigenschaft dir wichtiger ist, hängt auch davon ab, wie lange du sparen willst.
Warum Bitcoin anders ist
Was macht Bitcoin anders als Fiatgeld und Gold? Hier sind drei Punkte, meine Sicht und danach die Grenzen.
Feste Regeln: knapp 21 Millionen und Halving
Bei Bitcoin kann niemand einfach mehr Geld herstellen. Neue Bitcoin entstehen nur als Belohnung für neue Blöcke. Diese Belohnung startete bei 50 Bitcoin und halbiert sich laut Quellcode von Bitcoin Core alle 210.000 Blöcke, also etwa alle vier Jahre. Das nennt man Halving. Aus diesem Plan ergibt sich die Obergrenze von 21 Millionen Bitcoin. Genau genommen werden es etwas weniger, darauf weist auch ein Kommentar im Code hin.
Im Whitepaper von 2008 steht die Zahl 21 Millionen übrigens noch gar nicht. Dort ist nur von einer im Voraus festgelegten Menge die Rede. Der letzte Bitcoin wird nach Schätzungen etwa im Jahr 2140 entstehen. Das ist aber nur eine Schätzung, weil die Zeit zwischen den Blöcken schwankt.
Stand 02.11.2026 sind nach eigener Rechnung rund 20,1 Millionen Bitcoin entstanden, also knapp 96 % aller Bitcoin, die es je geben wird. Halvings gab es bisher 2012, 2016, 2020 und 2024. Die genauen Daten stehen in der Bitcoin-Geschichte.
Jeder kann nachprüfen
Bei Euro und Dollar entscheiden Notenbanken und Banken, wie viel neues Geld entsteht. Bei Bitcoin prüft jeder Knoten im Netzwerk die Regeln selbst. Ein Miner kann sich keine höhere Belohnung auszahlen, denn alle Knoten würden so einen Block ablehnen. So erklärt es bitcoin.org.
Auch mehr Rechenleistung bringt nicht mehr Bitcoin. Das Netzwerk passt die Schwierigkeit alle 2.016 Blöcke an, damit im Schnitt etwa sechs Blöcke pro Stunde entstehen, also einer alle zehn Minuten. Die Idee steht schon im Whitepaper von 2008.
Regeln ändern? Nur mit breiter Zustimmung
Könnte jemand die Obergrenze einfach erhöhen? Kein Entwickler kann eine Änderung erzwingen, weil jeder Nutzer selbst entscheidet, welche Software er laufen lässt. Laut bitcoin.org bräuchte eine Regeländerung eine überwältigende Mehrheit der Nutzer. Eine Garantie für alle Zukunft ist das nicht. Aber anders als bei einer Notenbank gibt es keine Stelle, die das allein beschließen kann.
Meine Sicht: das härteste Geld, das es je gab
Ich halte Bitcoin für das härteste Geld, das es je gab. Meine Begründung: Die Obergrenze steht in den Regeln, jeder kann sie selbst prüfen, und weder mehr Aufwand noch neue Technik erzeugt zusätzliche Bitcoin. Beim Gold hängt die Menge an Minen und Technik, beim Fiatgeld an Entscheidungen von Notenbanken und Banken. Das ist meine Einschätzung, keine Garantie und keine Anlageberatung.
Was Bitcoin nicht löst
Bitcoin hat eigene Risiken, und die solltest du kennen. Der Preis schwankt stark, auch innerhalb weniger Tage. Ein Totalverlust ist möglich, und frühere Kursentwicklungen sagen nichts über die Zukunft. Eine feste Menge bedeutet also nicht automatisch, dass deine Kaufkraft geschützt ist. Dazu kommt: Wenn du Bitcoin selbst verwahrst, trägst du die volle Verantwortung für deine Schlüssel. Verlierst du sie oder fällst auf Betrug herein, ist das Geld weg, und niemand kann es zurückholen. Mehr dazu im Risikohinweis.
Selbst verwahren
Wer Bitcoin bei einer Börse liegen lässt, vertraut wieder einem Dritten. Wie schnell das schiefgehen kann, zeigt der Hack bei Binance, den der Wochenrückblick vom 01.11.2026 einordnet. Wie du Bitcoin sicher selbst verwahrst, steht im Artikel zur Hardware-Wallet.
Wie Bitcoin-Zahlungen im Inneren funktionieren und was „Wechselgeld“ in deiner Wallet ist, erklärt der Artikel UTXO einfach erklärt.
Buchtipp: Der Bitcoin-Standard
Buchtipp: „Der Bitcoin-Standard: Die dezentrale Alternative zum Zentralbankensystem“ von Saifedean Ammous. Das englische Original erschien 2018 bei Wiley, die deutsche Ausgabe 2019 bei Aprycot, übersetzt von Claus Bertermann (ISBN 978-3-9821095-0-3).
Worum es geht: Ammous erzählt die Geschichte des Geldes von Muscheln über Gold bis Bitcoin. Er erklärt, was aus seiner Sicht gutes Geld ausmacht, und vergleicht das mit unserem heutigen Geldsystem.
Marcels Meinung: „Für mich eines der besten Bücher, um das Geldsystem zu verstehen.“
Gut zu wissen: Das Buch vertritt klare Thesen der Österreichischen Schule, und die sind teils umstritten. Die wichtigsten Kritikpunkte findest du oben im Abschnitt „Scheitert Fiatgeld?“.
Mehr zum Buch auf der Verlagsseite von Aprycot Media. Das ist ein normaler Link ohne Provision.
Häufige Fragen zu Fiatgeld
Warum heißt es Fiatgeld?
„Fiat“ ist Latein und heißt „es werde“. Das Geld entsteht durch einen Beschluss, nicht weil es selbst etwas wert ist.
Ist der Euro Fiatgeld?
Ja. Der Euro ist nicht in Gold umtauschbar. Er ist seit 1999 Buchgeld und seit dem 01.01.2002 auch Bargeld.
Warum verliert Geld an Kaufkraft?
Weil die Preise im Schnitt steigen. Ein wichtiger Grund ist, dass die Geldmenge über die Jahre schneller wächst als die Menge an Waren. Die EZB strebt außerdem bewusst rund 2 % Inflation pro Jahr an. Dazu kommen Faktoren wie Energiepreise oder Krisen.
Wie viel Kaufkraft hat der Euro seit 2002 verloren?
Nach eigener Rechnung aus Destatis-Daten rund 36 %: 100 Euro kauften 2025 im Schnitt so viel wie 64 Euro im Jahr 2002.
Ist Bitcoin Fiatgeld?
Nein. Kein Staat gibt Bitcoin heraus, und aus dem festen Ausgabeplan ergibt sich eine Obergrenze von knapp 21 Millionen. Bitcoin ist aber auch kein Warengeld wie Gold.
Was bedeutet Stock-to-Flow?
Bestand geteilt durch die neue Menge pro Jahr. Je höher die Zahl, desto schwerer lässt sich ein Geld vermehren. Gold liegt nach eigener Rechnung bei rund 61, Bitcoin bei rund 122 (Stand 02.11.2026). Eine Kursprognose ist das nicht.
Gab es schon gescheiterte Währungen?
Ja, viele. Beispiele sind das Papiergeld der Ming-Dynastie, der Kontinentaldollar, die Mark 1923 und der Simbabwe-Dollar 2008. Hanke und Krus zählten bis 2012 insgesamt 56 Hyperinflationen. Viele Währungen funktionieren aber auch über Jahrzehnte.
Schützt Bitcoin vor Inflation?
Nicht automatisch. Die Menge ist fest, aber der Preis schwankt stark, auch nach unten. Ein Totalverlust ist möglich.
Fazit
Fiatgeld ist Geld, das auf Vertrauen und einem staatlichen Beschluss beruht, nicht auf Gold. Das gilt heute für die Währungen der meisten Länder, auch für Euro und Dollar. Dass Euro und Dollar über die Jahre an Kaufkraft verlieren, zeigen die offiziellen Zahlen deutlich. Das ist zum Teil sogar gewollt.
Die Geschichte zeigt ein wiederkehrendes Muster: Wer Geld billig vermehren kann, entwertet es. Das galt für Muscheln, Silbermünzen und Papier. Die Geldmenge ist dabei ein wichtiger Grund für Inflation, aber nicht der einzige. Ob Fiatgeld langfristig scheitert, ist eine offene Frage. Einzelne Währungen sind gescheitert, andere halten seit Jahrzehnten.
Bitcoin geht einen anderen Weg: Die Menge ist fest, jeder kann die Regeln prüfen, und es gibt keine Zentralbank. Dafür bringt er eigene Risiken mit, vor allem starke Preisschwankungen. Dieser Artikel ist keine Anlageberatung.
Stand: 02.11.2026
Quellen
Alle Quellen abgerufen am 02.11.2026. Wo es keine deutsche Fassung gibt, steht „englisch“ dabei.
- Deutsche Bundesbank, Gastbeitrag: Geld braucht Vertrauen (Fiatgeld, Bedeutung von „fiat“): https://www.bundesbank.de/de/presse/gastbeitraege/geld-braucht-vertrauen-850176
- Duden: fiat (Herkunft und Bedeutung): https://www.duden.de/rechtschreibung/fiat
- Deutsche Bundesbank: Wie entsteht Geld? Teil II: Buchgeld: https://www.bundesbank.de/de/service/schule-und-bildung/erklaerfilme/wie-entsteht-geld-teil-ii-buchgeld-613628
- British Museum: Money Gallery, Raum 68, Ausstellungsführer (Kaurimuscheln, Lydien, Papiergeld, Goldstandard, 1923), englisch, PDF: https://www.britishmuseum.org/sites/default/files/2021-05/Money_Gallery_LPG_2020_Room_68.pdf
- Butcher/Ponting: The Roman Denarius under the Julio-Claudian Emperors, Oxford Journal of Archaeology 24/2 (2005), englisch: https://doi.org/10.1111/j.1468-0092.2005.00231.x
- Butcher/Ponting: The Reforms of Trajan and the End of the Pre-Neronian Denarius, AIIN 61 (2015), Neros Standard von etwa 80 % Silber, englisch, PDF: https://warwick.ac.uk/fac/arts/classics/intranets/staffrefresh/butcher/butcher.ponting_aiin.pdf
- NGC: Debasement of Roman coins (Denar, Antoninian, Gallienus), englisch: https://www.ngccoin.com/news/article/6842/ngc-ancient-coins/
- Doménech-Carbó u. a.: Materialanalyse von Antoninianen (Silbergehalt unter Gallienus), Scientific Reports 8 (2018), englisch: https://www.nature.com/articles/s41598-018-28990-x
- Federal Reserve History: Nixon Ends Convertibility of U.S. Dollars to Gold, englisch: https://www.federalreservehistory.org/essays/gold-convertibility-ends
- US-Außenministerium, Office of the Historian: Nixon and the End of the Bretton Woods System, englisch: https://history.state.gov/milestones/1969-1976/nixon-shock
- American Presidency Project: Nixons Rede vom 15.08.1971, englisch: https://www.presidency.ucsb.edu/documents/address-the-nation-outlining-new-economic-policy-the-challenge-peace
- Deutsche Bundesbank: Inflation – Lehren aus der Geschichte: https://www.bundesbank.de/de/aufgaben/themen/inflation-lehren-aus-der-geschichte-614516
- Deutsche Bundesbank: Inflation 1923. Krieg, Geld, Trauma (Ausstellungsflyer, PDF): https://www.bundesbank.de/resource/blob/908074/b47509e0d6da7da6d4f79c55db380de3/mL/inflation-1923-flyer-data.pdf
- Staatliche Kunstsammlungen Dresden, Münzkabinett: 500 Milliarden Mark, Überdruck auf 5.000 Mark vom 15. März 1923 (Porträt Hans Urmiller nach Barthel Beham): https://skd-online-collection.skd.museum/Details/Index/558957
- Städel Museum: Barthel Beham, Bildnis des Hans Urmiller mit seinem Sohn: https://sammlung.staedelmuseum.de/de/werk/bildnis-des-hans-urmiller-mit-seinem-sohn
- Universität Heidelberg, Pecunia (studentischer Beitrag): Hyperinflation 1923: https://pecunia.zaw.uni-heidelberg.de/NumiScience/hyperinflation-1923
- EZB: Erste Euro-Bargeldumstellung 2002: https://www.ecb.europa.eu/euro/changeover/2002/html/index.de.html
- EZB: Unser Geld (Euro seit 1999, Bargeld seit 2002): https://www.ecb.europa.eu/euro/intro/html/index.de.html
- EZB: Geldpolitische Strategie (2-%-Ziel), englisch: https://www.ecb.europa.eu/mopo/strategy/html/index.en.html
- Destatis: Verbraucherpreisindex für Deutschland, Jahre (Tabelle 61111-0001), GENESIS-Online: https://genesis.destatis.de/datenbank/online/statistic/61111/table/61111-0001
- Destatis: Statistischer Bericht Verbraucherpreisindex, Lange Reihen ab 1948 (Juni 2025): https://www.destatis.de/DE/Themen/Wirtschaft/Preise/Verbraucherpreisindex/Publikationen/Downloads-Verbraucherpreise/statistischer-bericht-verbraucherpreisindex-lange-reihen-5611103.html
- Destatis: Inflationsrate im Jahr 2025 bei +2,2 % (Pressemitteilung vom 16.01.2026): https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/01/PD26_019_611.html
- Destatis: Inflationsrate Oktober 2026, vorläufig (Pressemitteilung Nr. 382 vom 30.10.2026): https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/10/PD26_382_611.html
- Eurostat: Inflation im Euroraum, September 2026 (16.10.2026), englisch: https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-16102026-ap
- EZB: Veröffentlichungskalender HVPI (Schnellschätzung Oktober 2026 am 04.11.2026), englisch: https://www.ecb.europa.eu/press/calendars/statscal/ges/html/sthicp.en.html
- U.S. Bureau of Labor Statistics: Consumer Price Index, September 2026, englisch: https://www.bls.gov/news.release/cpi.nr0.htm
- CNBC: CPI-Bericht September 2026 (14.10.2026), englisch: https://www.cnbc.com/2026/10/14/cpi-inflation-report-september-2026.html
- U.S. Bureau of Labor Statistics: CPI-U-Daten 1971 (Datenabfrage), englisch: https://api.bls.gov/publicAPI/v2/timeseries/data/CUUR0000SA0?startyear=1971&endyear=1971
- U.S. Bureau of Labor Statistics: CPI-U-Daten 2025 und 2026 (Datenabfrage), englisch: https://api.bls.gov/publicAPI/v2/timeseries/data/CUUR0000SA0?startyear=2025&endyear=2026
- Bitcoin-Whitepaper, deutsche Übersetzung, bitcoin.org: https://bitcoin.org/files/bitcoin-paper/bitcoin_de.pdf
- Bitcoin-Whitepaper, Original, bitcoin.org, englisch: https://bitcoin.org/bitcoin.pdf
- Bitcoin Core, Quellcode amount.h (21 Millionen), englisch: https://github.com/bitcoin/bitcoin/blob/master/src/consensus/amount.h
- Bitcoin Core, Quellcode validation.cpp (Halving alle 210.000 Blöcke), englisch: https://github.com/bitcoin/bitcoin/blob/master/src/validation.cpp
- bitcoin.org: Häufig gestellte Fragen (Kontrolle des Netzwerks, Regeländerungen, Mining): https://bitcoin.org/de/faq
- Bitcoin Wiki: Controlled supply (Schätzung 2140, Anpassung alle 2.016 Blöcke), englisch: https://en.bitcoin.it/wiki/Controlled_supply
- Wiley: The Bitcoin Standard (Original 2018), englisch: https://www.wiley.com/en-us/The+Bitcoin+Standard%3A+The+Decentralized+Alternative+to+Central+Banking-p-9781119473862
- Kristoffer M. Hansen: Rezension, Quarterly Journal of Austrian Economics 22/4 (2019), englisch, PDF: https://qjae.mises.org/article/12292.pdf
- Frances Coppola: The Bitcoin Standard – a critical review, Coppola Comment (11.04.2018), englisch: https://www.coppolacomment.com/2018/04/the-bitcoin-standard-critical-review.html
- EZB-Blog, Bindseil/Schaaf (30.11.2022), englisch: https://www.ecb.europa.eu/press/blog/date/2022/html/ecb.blog221130~5301eecd19.en.html
- Marion Johnson: A Note on Cowries, Research Review (Institute of African Studies, University of Ghana) 2/1 (1965), S. 37–40, englisch, PDF: https://pdfproc.lib.msu.edu/?file=%2FDMC%2FAfrican+Journals%2Fpdfs%2FInstitue+of+African+Studies+Research+Review%2F1965v2n1%2Fasrv002001006.pdf
- Hogendorn/Johnson: The Shell Money of the Slave Trade, Cambridge University Press, englisch: https://www.cambridge.org/core/books/shell-money-of-the-slave-trade/6732C306F85694AA4D2DC34D8C8D2E24
- John Munro: Review Essay zu Earl J. Hamilton, American Treasure and the Price Revolution in Spain, EH.net, englisch: https://eh.net/book_reviews/american-treasure-and-the-price-revolution-in-spain-1501-1650/
- Federal Reserve History: The Great Inflation (1965–1982), englisch: https://www.federalreservehistory.org/essays/great-inflation
- FRED (Federal Reserve Bank of St. Louis): Geldmenge M2 (M2SL), englisch: https://fred.stlouisfed.org/series/M2SL
- FRED: Reales Bruttoinlandsprodukt der USA (GDPC1), englisch: https://fred.stlouisfed.org/series/GDPC1
- WTF Happened in 1971? (Chart-Sammlung), englisch: https://wtfhappenedin1971.com/
- Bit by Bit Podcast, Folge 19 mit Ben Prentice (01.04.2020, mit Transkript), englisch: https://ungovernable.network/shows/specials/ep19-bitcoin-podcast-with-ben-prentice/
- Economic Policy Institute: The Productivity–Pay Gap (Update 14.09.2026), englisch: https://www.epi.org/productivity-pay-gap/
- Richard von Glahn: The Rise and Demise of Paper Money in Imperial China, Hoover Institution (30.04.2025), englisch: https://www.hoover.org/research/rise-and-demise-paper-money-imperial-china
- Federal Reserve Bank of New York, Liberty Street Economics: Not Worth a Continental (11.04.2014), englisch: https://libertystreeteconomics.newyorkfed.org/2014/04/crisis-chronicles-not-worth-a-continentalthe-currency-crisis-of-1779-and-todays-european-debt-crisis/
- Hanke/Krus: World Hyperinflations, Cato Institute Working Paper No. 8 (2012), Definition nach Cagan und Tabelle der 56 Fälle, englisch, PDF: https://www.cato.org/sites/cato.org/files/pubs/pdf/workingpaper-8_1.pdf
- Peter J. Boettke: Austrian School of Economics, Concise Encyclopedia of Economics (Econlib), englisch: https://www.econlib.org/library/Enc/AustrianSchoolofEconomics.html
- F. A. Hayek: Denationalisation of Money (Institute of Economic Affairs, Erstausgabe Oktober 1976), Vorschlag zum Geldmonopol in der Einleitung des Autors, S. 13 f., englisch, PDF: https://iea.org.uk/wp-content/uploads/2016/07/Denationalisation%20of%20Money.pdf
- World Gold Council: Above-ground stock (Stand Ende 2. Quartal 2026), englisch: https://www.gold.org/goldhub/data/how-much-gold
- World Gold Council: Gold Demand Trends Full Year 2025 (Minenproduktion 2025), englisch: https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-full-year-2025
- mempool.space: aktuelle Blockhöhe (abgerufen am 02.11.2026 um 09:02 Uhr MEZ): https://mempool.space/de/
- Bitcoin Core, Quellcode chainparams.cpp (10 Minuten pro Block, Halving-Intervall), englisch: https://github.com/bitcoin/bitcoin/blob/master/src/kernel/chainparams.cpp
- Hansen/Lambert: A Critique of the Bitcoin Stock-to-Flow Model, Mises Wire (14.10.2022), englisch: https://mises.org/mises-wire/critique-bitcoin-stock-flow-model
- ALICE Collaboration (CERN): ALICE detects the transformation of lead into gold at the LHC (2025), englisch: https://alice.cern/alice-detects-the-transformation-of-lead-into-gold-at-the-lhc/
- NASA: Psyche-Mission, englisch: https://science.nasa.gov/mission/psyche/
- W. S. Jevons: Money and the Mechanism of Exchange (1875), Kapitel V „The Properties of Money“, Econlib, englisch, abgerufen am 03.11.2026: https://www.econlib.org/library/YPDBooks/Jevons/jvnMME5.html
- bitcoin.org: Das sollten Sie wissen (Preisschwankungen, öffentliche Transaktionen, Bestätigungszeit), abgerufen am 03.11.2026: https://bitcoin.org/de/das-sollten-sie-wissen
- World Gold Council: Gold Supply („virtually indestructible“), englisch, abgerufen am 03.11.2026: https://www.gold.org/gold-supply
- World Gold Council: 24 Facts about Gold (Standardbarren mit 400 Feinunzen), englisch, abgerufen am 03.11.2026: https://www.gold.org/about-gold/gold-facts
- Bankenverband: Von der Baumwolle zur Banknote (Umlaufdauer von Euro-Scheinen), abgerufen am 03.11.2026: https://bankenverband.de/verbraucher/von-der-baumwolle-zur-banknote-der-weg-der-euro-scheine
- EZB: Sicherheitsmerkmale der Euro-Banknoten, abgerufen am 03.11.2026: https://www.ecb.europa.eu/euro/banknotes/security/html/index.de.html
- EZB: Instant payments (Gutschrift innerhalb von zehn Sekunden), englisch, abgerufen am 03.11.2026: https://www.ecb.europa.eu/paym/integration/retail/instant_payments/html/index.en.html
Bildnachweis: Titelbild KI-generiert. Grafik zur Kaufkraft: eigene Grafik und eigene Berechnung, Daten Destatis. Grafik „Eigenschaften von Geld“: eigene Darstellung und Einschätzung des Blogs. Lydische Münze: O.Mustafin, Wikimedia Commons, CC0. Antoninian des Gallienus: Fred Cherrygarden, Wikimedia Commons, CC BY-SA 4.0, verkleinert. Reichsbanknote 500 Milliarden Mark (Überdruck auf 5.000 Mark, 1923): Wikimedia Commons, gemeinfrei. Wie dieser Blog mit KI arbeitet, steht unter So arbeiten wir.
Der Bitty-Newsletter
Neue Erklärartikel und die wichtigsten Bitcoin-News, höchstens einmal pro Woche per E-Mail. Kein Spam, Abmeldung jederzeit mit einem Klick.
Datenschutz: Das Anmeldeformular wird erst nach deinem Klick vom Newsletter-Dienstleister Brevo geladen. Dabei wird deine IP-Adresse an Brevo übertragen, vorher fließen keine Daten dorthin. Die Anmeldung läuft im Double-Opt-in-Verfahren. Mehr in der Datenschutzerklärung.